Acidentes rodoviários e ferroviários: sabe que seguros o protegem?

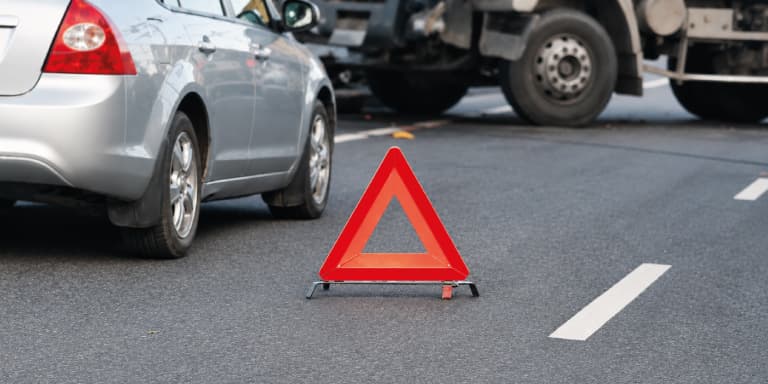
Os acidentes rodoviários e ferroviários durante as deslocações do dia a dia podem estar cobertos por diferentes seguros, consoante, entre outros fatores, o tipo de transporte e o papel da pessoa envolvida.
Por exemplo, se for passageiro ou condutor de um automóvel, podem ser acionadas coberturas diferentes. Já em caso de acidente nos transportes públicos, poderá ser acionado o seguro de responsabilidade civil da empresa transportadora.
Cada situação pode, assim, envolver diferentes cenários e coberturas. Por isso, importa perceber que seguros podem ser acionados em cada caso.
| O que dizem os números sobre os acidentes rodoviários em Portugal? → 64% dos acidentes ocorrem em zonas urbanas; → Nos primeiros seis meses de 2026, a mortalidade por atropelamento foi 121,4% superior à registada no mesmo período do ano anterior; → As estradas nacionais concentraram 18,4% dos acidentes e 28% das vítimas mortais. Nas autoestradas, ocorreram 6,3% dos acidentes; → Em 2023, o custo económico e social dos acidentes rodoviários atingiu 7,2 mil milhões de euros, o equivalente a 3,0% do PIB desse ano; → Em 2023, abril e setembro foram os meses com maior número de vítimas mortais nas estradas. Já agosto registou a maior proporção de acidentes com feridos graves e ligeiros (9,9%). |
| E sobre os acidentes ferroviários? → Em 2025, registaram-se 25 acidentes ferroviários significativos, menos 16,7% do que em 2024; → Estes acidentes provocaram 14 vítimas mortais e seis feridos graves; → Os acidentes em passagens de nível aumentaram de cinco, em 2024, para 11, em 2025. |
Que seguros protegem condutores e passageiros em acidentes rodoviários e ferroviários?
Tudo depende da situação. Por exemplo, os acidentes em transportes públicos como autocarros ou comboios estão, em princípio, cobertos pelos seguros de responsabilidade civil das empresas transportadoras, quando estas são responsáveis pelo acidente. Um exemplo foi o trágico acidente do Elevador da Glória, em Lisboa. Foi a seguradora da Carris que ficou responsável pelo tratamento dos processos de indemnização dos lesados e dos seus familiares.
As empresas de animação turística que organizam passeios de barco e os operadores TVDE são outros exemplos de entidades obrigadas a ter seguro de responsabilidade civil para cobrir eventuais acidentes.
As entidades que disponibilizam trotinetes e bicicletas partilhadas também são obrigadas a contratar seguros de responsabilidade civil e de acidentes pessoais. Por isso, se alugar um destes veículos e sofrer um acidente, poderá beneficiar das coberturas previstas nas respetivas apólices.
Assim, como a lei portuguesa prevê seguros obrigatórios para determinadas atividades, nomeadamente no setor dos transportes rodoviários e ferroviários, em caso de acidente durante uma viagem, poderá ser acionado o seguro da empresa responsável.
Já nos acidentes rodoviários em que é passageiro ou condutor, podem ser acionados os seguros dos veículos envolvidos (seguro automóvel). No entanto, se o acidente ocorrer num carro particular, há vários pontos a ter em conta:
- Se tiver apenas o seguro de responsabilidade civil obrigatório, ficam cobertos os danos causados a passageiros e a terceiros, como os ocupantes de outro veículo, mas não os danos sofridos pelo condutor responsável pelo acidente;
- Para que a proteção abranja também o condutor responsável pelo acidente, é necessário contratar uma cobertura facultativa de proteção do condutor;
- A responsabilidade pela indemnização depende de quem for considerado responsável pelo acidente. Assim, pode não ser a sua seguradora a pagar. Por exemplo, em caso de buracos nas estradas, a responsabilidade pelos danos pode ser da concessionária ou da câmara municipal.
| Quais as consequências de conduzir sem seguro? Segundo estimativas da Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF), circulam em Portugal cerca de 121 mil viaturas sem seguro. Quando estas viaturas estão envolvidas em acidentes, o Fundo de Garantia Automóvel indemniza os lesados, mas procura depois ser ressarcido pelo responsável. Assim, além de ficar sujeito a multas e à apreensão do veículo, quem conduz sem seguro arrisca-se a ter de suportar encargos que podem comprometer a sua estabilidade financeira. |
E se viajar numa bicicleta ou trotinete própria?
O seguro de responsabilidade civil automóvel aplica-se aos veículos abrangidos pelo respetivo regime legal. No caso das bicicletas e trotinetes, a contratação deste seguro não é obrigatória na maioria das situações. Contudo, existem exceções.
O seguro passa a ser obrigatório para veículos a motor que:
- Atinjam uma velocidade máxima superior a 25 km/h;
- Tenham um peso líquido superior a 25 kg e uma velocidade máxima superior a 14 km/h.
Nos restantes casos, um seguro de acidentes pessoais pode ajudar a suportar as despesas decorrentes de eventuais lesões. Se tem uma bicicleta ou trotinete e pretende contratar este tipo de proteção, pode recorrer ao nosso simulador de seguros para comparar opções e encontrar a solução mais adequada às suas necessidades.
| Um seguro de saúde pode ajudar em caso de acidente rodoviário ou ferroviário? Embora seja útil para reduzir os custos com despesas médicas, um seguro de saúde pode não ser a solução mais adequada para situações de acidentes rodoviários ou ferroviários. Quando existe outra pessoa ou entidade responsável pelo acidente, o respetivo seguro de responsabilidade civil pode cobrir despesas como tratamentos médicos e hospitalização, nos termos da apólice e da responsabilidade apurada, pelo que não faz sentido que tenha de as pagar do seu bolso. |
O que acontece se precisar de assistência médica ou ficar hospitalizado?
As despesas de assistência médica, nomeadamente as que estão relacionadas com hospitalização e tratamentos, são da responsabilidade da seguradora do veículo culpado pelo acidente. No caso dos transportes públicos, poderão ser suportadas pelos seguros das empresas transportadoras, consoante as circunstâncias e a responsabilidade pelo acidente.
Assim, se o acidente ocorrer numa viagem num transporte público, e para facilitar a participação do sinistro, é importante seguir alguns passos:
- Identifique o motorista e o respetivo veículo;
- Peça assistência médica no local, se necessário;
- Solicite a presença das autoridades policiais para que seja elaborado um auto de ocorrência;
- Recolha a identificação e os contactos de eventuais testemunhas;
- Registe, se possível, os dados do transporte e as circunstâncias do acidente.
| Nota importante: Por vezes, em situações aparentemente pouco graves – como uma queda na sequência de uma travagem brusca do transporte público ou uma entaladela numa porta –, os passageiros tendem a desvalorizar a situação, não apresentando qualquer queixa no momento do incidente. No entanto, importa realçar que se vierem a manifestar lesões mais tarde, poderá ser mais difícil comprovar a ligação ao acidente e acionar o seguro. |