Acidente de moto: o seguro de responsabilidade civil é suficiente?

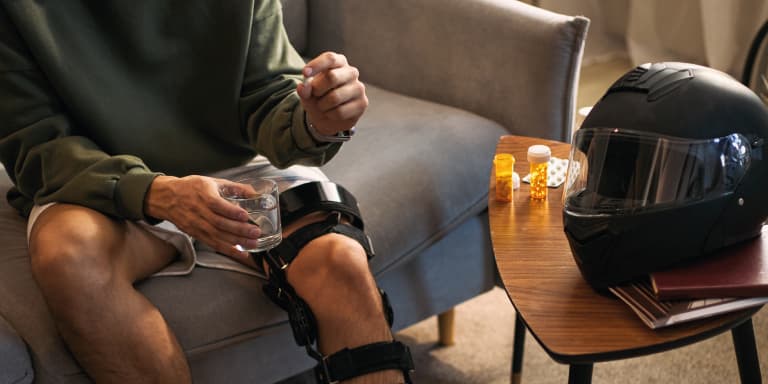
O seguro de responsabilidade civil é obrigatório para os motociclistas, mas não cobre os danos físicos do próprio condutor. Saiba, neste artigo, como é que o seguro de acidentes pessoais pode complementar esta proteção caso tenha um acidente de moto.
Por estarem mais expostos na estrada, os motociclistas podem sofrer consequências mais graves em caso de acidente do que quem conduz um automóvel. Por isso, além do seguro obrigatório, pode ser importante contar com uma proteção que tenha em consideração os danos sofridos por quem está aos comandos da moto.
É aqui que o seguro de acidentes pessoais pode fazer a diferença, ajudando a fazer face às consequências físicas e financeiras de um acidente. Descubra tudo.
O que dizem os números sobre os acidentes com motos em Portugal?
Os acidentes com motos continuam a representar um risco significativo para quem circula em duas rodas. De acordo com dados da Guarda Nacional Republicana (GNR), entre janeiro e junho de 2026 registaram-se 3.673 acidentes. Das 2.871 ocorrências com vítimas, resultaram 2.650 feridos ligeiros, 342 feridos graves e 52 mortos. A maioria das vítimas tinha até 29 anos.
Quanto à localização, cerca de 80% dos acidentes aconteceram dentro das localidades, sobretudo em zonas urbanas. O Porto foi o distrito com maior número de ocorrências, seguindo-se Braga, Lisboa, Faro, Aveiro e Setúbal.
Estes números mostram a exposição a que os motociclistas estão sujeitos e a importância de contar com uma proteção que vá além dos danos causados a terceiros.
Seguro de responsabilidade civil vs. seguro de acidentes pessoais: quais as diferenças?
O seguro de responsabilidade civil automóvel é obrigatório em Portugal para qualquer veículo a motor que circule na via pública. Este seguro cobre os danos materiais e corporais causados a terceiros e às pessoas transportadas, mas não os danos sofridos pelo próprio condutor.
Assim, se o motociclista for responsável por um acidente, terá de arcar com os seus próprios danos e prejuízos financeiros.
Já o seguro de acidentes pessoais cobre os riscos de lesão, invalidez ou morte da pessoa segura, provocados por um acontecimento súbito, externo e imprevisível. Ou seja, assegura o pagamento de despesas de assistência e tratamento médico na sequência de um acidente ou o pagamento de uma indemnização em caso de morte ou incapacidade permanente, de acordo com as condições da apólice.
Este seguro não é obrigatório, mas pode funcionar como uma proteção complementar para o motociclista, ajudando a cobrir as consequências financeiras de um acidente que não ficam abrangidas pelo seguro de responsabilidade civil.
Que despesas e situações pode cobrir um seguro de acidentes pessoais?
As coberturas e os capitais de um seguro de acidentes pessoais variam de seguradora para seguradora e consoante a apólice, mas, regra geral, podem incluir:
- Despesas médicas e hospitalares: pagamento de internamento, tratamentos e medicação necessários na sequência de um acidente;
- Invalidez permanente: atribuição de uma indemnização à pessoa segura, de acordo com o grau de incapacidade previsto na apólice;
- Incapacidade temporária: pagamento de um subsídio durante o período em que a pessoa segura fica temporariamente impossibilitada de trabalhar;
- Indemnização em caso de morte: pagamento de uma indemnização aos beneficiários indicados na apólice.
Garanta a sua proteção
O que pode representar um acidente de moto sem esta proteção?
Um acidente de moto pode ter consequências que vão muito além dos danos sofridos no momento. Imagine que vai a conduzir, colide com um carro ligeiro e sofre uma fratura na perna. Por consequência, a lesão obriga-o a ficar três meses afastado do trabalho e a realizar várias sessões de fisioterapia.
Agora, suponha que a situação é mais grave e resulta numa incapacidade permanente. Nesse caso, pode precisar de tratamentos, medicação ou equipamentos de apoio durante vários anos, com custos que podem ser elevados.
Sem um seguro de acidentes pessoais que inclua despesas médicas e situações de invalidez, estes encargos terão de ser suportados por si. Além disso, se ficar impossibilitado de trabalhar, temporária ou permanentemente, a redução ou perda de rendimentos pode criar dificuldades financeiras significativas para si e para a sua família.
Como escolher um seguro de acidentes pessoais para motociclistas?
Existem vários tipos de seguros de acidentes pessoais. Por isso, antes de contratar um, é importante comparar as diferentes opções disponíveis no mercado e perceber quais respondem melhor às suas necessidades:
- Simule e compare propostas: peça simulações a diferentes seguradoras ou utilize simuladores online. Não compare apenas pelo preço, mas tenha também em conta as coberturas e restantes condições de cada apólice;
- Garanta que o seguro cobre acidentes com motociclos: em alguns seguros de acidentes pessoais, os acidentes com motos estão excluídos, sendo necessário adicionar esta cobertura à apólice ou contratar um seguro específico para motociclistas. No caso do Seguro de Acidentes Pessoais da Cofidis, por exemplo, os veículos motorizados estão incluídos nas coberturas base, em todos os planos disponíveis;
- Verifique as restantes coberturas: confirme quais as situações abrangidas pelo seguro e escolha as que fazem mais sentido para as suas necessidades;
- Analise as exclusões: perceba também o que fica de fora. Regra geral, os seguros de acidentes pessoais podem excluir situações como suicídio, guerra, cataclismos, apostas ou acidentes associados ao consumo de álcool e drogas;
- Confirme os capitais seguros: verifique os valores máximos previstos para cada cobertura e avalie se são adequados às suas necessidades;
- Analise as franquias: confirme se existe algum valor que fica a seu cargo em caso de utilização do seguro. Tenha em conta que, quanto mais elevada for a franquia, menor tende a ser o valor do prémio, e vice-versa. O mais importante é encontrar um equilíbrio entre estes dois valores;
- Verifique os períodos de carência: confirme se existe algum período durante o qual determinadas coberturas não podem ser acionadas.
Ao analisar todos estes pontos, será mais fácil perceber o que está incluído em cada opção e escolher um seguro adequado às suas necessidades.